La tormenta perfecta
demasiados factores de riesgo coincidiendo al mismo tiempo
Finales del 2026: Geopolítica, petróleo, gas, TUR, electricidad, gasóleo, invierno y clima: demasiados factores de riesgo coincidiendo al mismo tiempo
El mercado energético mundial vuelve a entrar en una zona de fuerte incertidumbre. Y esta vez el problema no tiene una única causa.
¿Y hasta dónde podrían llegar los precios si varios de estos factores coinciden durante el invierno? Si estás vinculado a la energía o necesitas hacer una previsión o presupuesto para el año que viene, sigue leyendo: al final de este análisis trasladamos toda esta incertidumbre a algo mucho más tangible y planteamos tres posibles escenarios para enero y febrero de 2027, con precios estimados para petróleo, gas natural, electricidad y gasóleo.
La tensión geopolítica, las dificultades en determinadas rutas internacionales de suministro, la reducción de la producción y exportación de petróleo y productos refinados, el encarecimiento del gas natural y de la electricidad y la proximidad de la temporada de mayor consumo energético en el hemisferio norte están coincidiendo en el tiempo.
A todo ello se suma un elemento imposible de controlar: el clima.
El episodio de El Niño actualmente en desarrollo en el Pacífico está alcanzando una intensidad excepcional. La Organización Meteorológica Mundial considera prácticamente segura su persistencia hasta febrero de 2027 y prevé que alcance una intensidad muy fuerte hacia finales de año. Sus consecuencias concretas sobre Europa, sin embargo, presentan todavía una elevada incertidumbre.
No significa que todos estos riesgos vayan a materializarse simultáneamente en su peor escenario.
Pero sí significa que el sistema energético dispone actualmente de menos margen para absorber nuevos problemas.
Y esa combinación es lo que podemos denominar la tormenta perfecta.
El petróleo vuelve a superar la barrera de los 100 dólares
Uno de los indicadores más evidentes de la tensión actual es el petróleo.
Durante las últimas semanas el Brent ha vuelto a situarse por encima de los 100 dólares por barril, reflejando la creciente prima de riesgo que los mercados están incorporando ante la situación geopolítica internacional.
La cuestión no es únicamente cuánto petróleo existe.
El problema es cuánto puede producirse, transportarse, asegurarse y llegar con normalidad hasta las refinerías y los mercados consumidores.
Las dificultades de suministro procedentes de Oriente Medio, los ataques sobre infraestructuras energéticas rusas y la incertidumbre alrededor de algunas de las principales rutas marítimas internacionales están reduciendo la capacidad del mercado para reaccionar ante nuevos acontecimientos.
Y precisamente aquí aparece uno de los riesgos menos visibles para el consumidor.
El verdadero problema puede estar en el gasóleo
Tener petróleo disponible no significa automáticamente disponer de gasóleo.
El crudo necesita ser transportado hasta las refinerías y transformado posteriormente en gasolina, queroseno, gasóleo y otros derivados.
Y la capacidad mundial de refino no es ilimitada.
Las restricciones de producción y exportación procedentes de algunas de las grandes regiones productoras están obligando a otras refinerías del mundo a incrementar su actividad para compensar la pérdida de producto.
Esto está generando una situación especialmente delicada en el mercado internacional del diésel.
Por eso podemos encontrarnos ante una circunstancia aparentemente contradictoria: el precio del gasóleo puede subir incluso proporcionalmente más que el precio del propio petróleo.
La consecuencia ya empieza a percibirse en España.
El gasóleo de automoción se mueve nuevamente alrededor de 1,80 €/litro, mientras que el gasóleo destinado a calefacción ha experimentado también importantes incrementos durante los últimos meses.
Y todavía no hemos entrado en el periodo de máximo consumo de calefacción.
El gas natural: MIBGAS también refleja la tensión
El mercado español del gas ofrece otra imagen muy clara del cambio producido durante los últimos meses.
El producto diario de MIBGAS se encontraba a principios de junio alrededor de 49 €/MWh, mientras que durante septiembre ha llegado a superar los 80 €/MWh.
Estamos hablando de incrementos superiores al 60 % en apenas unos meses.
Existe además una precisión importante para interpretar correctamente estas cifras.
La cotización de MIBGAS representa esencialmente el precio mayorista de la materia prima. No es el coste final del gas que termina pagando un consumidor.
Al precio de adquisición del gas deben incorporarse posteriormente, según el contrato y el tipo de consumidor, peajes y cánones del sistema gasista, costes de comercialización y los correspondientes impuestos, entre otros conceptos.
Por tanto, cuando hablamos de gas a 80 €/MWh en MIBGAS estamos utilizando una referencia fundamental para comprender la evolución del mercado, pero no estamos hablando de un precio final de suministro de 80 €/MWh, sino superior.
Una incógnita adicional para las comunidades de propietarios: la TUR vecinal
Existe además un elemento especialmente relevante para las comunidades de propietarios con calefacción centralizada.
Actualmente estas comunidades pueden acogerse, cumpliendo los requisitos establecidos, a las modalidades TUR.4 a TUR.11 de la Tarifa de Último Recurso de gas natural, independientemente de su volumen de consumo.
Esta tarifa ha supuesto durante los últimos años una protección muy importante frente a los precios del mercado libre.
Sin embargo, acaba de abrirse un debate regulatorio que conviene seguir muy de cerca.
La CNMC ha planteado la conveniencia de revisar la metodología de cálculo de esta tarifa regulada, para corregir determinados elementos que pueden estar provocando que su precio quede artificialmente por debajo de las condiciones reales del mercado.
Esto no significa que se haya aprobado una subida ni que la TUR vecinal vaya a desaparecer.
Pero sí introduce una nueva variable.
La actual TUR se actualiza trimestralmente y su cálculo incorpora el coste de la materia prima junto con los correspondientes componentes regulados.
Además, ya hemos visto cómo puede reaccionar esta tarifa cuando cambia el escenario energético: en la revisión de julio, la TUR vecinal aumentó entre un 14,1 % y un 22,2 %, dependiendo del escalón de consumo. Está por ver la revisión de octubre en qué valores se sitúa.
Si finalmente se modificase su metodología para aproximarla más estrechamente a las condiciones reales del mercado, las comunidades de propietarios podrían quedar más expuestas a futuros movimientos del precio mayorista del gas.
Para miles de edificios con calefacción centralizada, por tanto, ya no será suficiente observar únicamente MIBGAS.
Habrá que seguir también muy de cerca qué ocurre con la regulación de la TUR vecinal.
La electricidad tampoco permanece al margen
La electricidad está reaccionando igualmente al nuevo escenario energético.
El precio medio de OMIE pasó de aproximadamente 70 €/MWh en junio (precio medio mensual) a cerca de 120 €/MWh en agosto, un incremento próximo al 70 % en apenas dos meses.
Y nuevamente hay que recordar que OMIE representa el mercado mayorista y no el precio final de la electricidad.
Sobre ese coste hay que incorporar posteriormente otros conceptos del sistema eléctrico, como servicios de ajuste, pérdidas, peajes, cargos, comercialización e impuestos.
Pero existe otro factor que adquiere especial importancia a medida que nos aproximamos al invierno.
En invierno aumenta la demanda... y disminuye el aporte solar
Durante los meses fríos se produce un doble efecto.
Por una parte, aumenta la demanda energética debido principalmente a calefacción, iluminación y mayor utilización de determinados equipos.
Pero simultáneamente ocurre algo igualmente importante para el mercado eléctrico: disminuye la producción solar fotovoltaica.
Los días son más cortos, existen menos horas de radiación y el aporte de la fotovoltaica al mix eléctrico se reduce respecto a primavera y verano.
Eso significa que determinadas horas deben ser cubiertas en mayor medida por otras tecnologías.
Cuando el gas natural es una de las tecnologías necesarias para cubrir la demanda marginal del sistema, un gas caro puede trasladar parte de esa presión al mercado eléctrico.
En circunstancias normales esta estacionalidad ya puede provocar precios superiores durante determinados periodos del invierno.
Pero este invierno podríamos combinar simultáneamente mayor demanda, menor producción fotovoltaica y un gas natural considerablemente más caro.
Si a ello añadimos cualquier episodio meteorológico adverso, indisponibilidad de generación o nueva tensión geopolítica, el incremento del precio eléctrico podría ser significativamente superior al que produciría cualquiera de estos factores de forma aislada.
Y entonces aparece El Niño
A toda esta ecuación energética se incorpora una variable particularmente difícil de predecir.
La Organización Meteorológica Mundial ha confirmado que El Niño se ha consolidado y seguirá intensificándose, con una probabilidad prácticamente total de permanecer activo durante el próximo invierno y con posibilidades de alcanzar una intensidad muy fuerte.
Pero existe una cuestión fundamental:
El Niño tiene efectos mucho menos directos y predecibles sobre Europa que sobre otras regiones del planeta.
Los expertos no ofrecen actualmente un escenario único para nuestro continente.
Algunas proyecciones estacionales son compatibles con temperaturas relativamente suaves en importantes zonas de Europa.
Otras señales atmosféricas, sin embargo, apuntan en una dirección mucho más inquietante.
El vórtice polar: la variable que podría cambiar el invierno
Uno de los elementos que los meteorólogos están vigilando especialmente es el vórtice polar.
Podemos imaginarlo, simplificando mucho, como una enorme circulación de aire frío que se mantiene habitualmente alrededor del Ártico durante el invierno.
Cuando permanece fuerte y estable, buena parte de ese aire extremadamente frío queda confinado en latitudes altas.
Pero cuando el vórtice se debilita o se altera significativamente, aumenta la posibilidad de que masas de aire polar puedan desplazarse hacia latitudes inferiores.
Algunos de los últimos modelos estacionales muestran señales de debilitamiento del vórtice polar hacia enero y febrero de 2027. Determinados análisis relacionan además los episodios fuertes de El Niño con una mayor probabilidad estadística de perturbaciones estratosféricas durante la parte central del invierno.
Pero es importante no convertir una posibilidad meteorológica en una predicción.
Un debilitamiento del vórtice polar no garantiza una ola de frío en España ni siquiera en Europa.
Por tanto, en estos momentos existen escenarios que apuntan hacia un invierno europeo relativamente suave y otros que permiten contemplar episodios de circulación norte, irrupciones de aire polar y descensos importantes de temperatura, especialmente avanzada la temporada.
Todavía es demasiado pronto para saber cuál prevalecerá.
Pero desde el punto de vista energético la diferencia entre ambos escenarios sería enorme.
¿Y si finalmente llega el frío?
Aquí es donde clima y energía se encuentran.
Un invierno europeo suave aliviaría considerablemente la situación.
Reduciría la demanda de calefacción, facilitaría la gestión de los almacenamientos de gas y probablemente moderaría parte de la presión sobre los precios.
Pero un invierno frío produciría justamente el efecto contrario:
más gas para calefacción + más electricidad + más gasóleo de calefacción + menor producción solar + mayor utilización de centrales térmicas + una retirada más rápida del gas almacenado.
Y hay otro factor importante: si el frío afectase simultáneamente a buena parte de Europa, España no estaría aumentando sola su demanda de gas. Los distintos mercados europeos competirían simultáneamente por mayores volúmenes de energía.
Si además se produjera una perturbación importante del vórtice polar y varias semanas de temperaturas anormalmente bajas coincidieran con los actuales problemas de suministro, transporte y refino, el mercado energético europeo podría enfrentarse a un escenario considerablemente más tensionado.
No sabemos todavía qué invierno tendremos.
Precisamente por eso el clima se convierte en otra variable de riesgo que el mercado energético tendrá que incorporar durante los próximos meses.
Irán y Ucrania: dos conflictos sin solución inmediata
Por encima de todas estas variables continúa existiendo una cuestión determinante: la geopolítica.
Los conflictos relacionados con Oriente Medio siguen afectando a producción, transporte y percepción de seguridad sobre algunas de las rutas energéticas más importantes del mundo.
Simultáneamente, la guerra entre Rusia y Ucrania continúa afectando a infraestructuras energéticas y capacidad de refino.
El mercado no necesita necesariamente un nuevo conflicto para continuar tensionándose.
Puede bastar con que los actuales no se resuelvan.
¿Y cuánto podríamos llegar a pagar este invierno?
Llegamos ahora a la pregunta que probablemente se estaba haciendo el lector desde el comienzo:
¿En qué se puede traducir todo esto durante enero y febrero de 2027?
Nadie puede conocer hoy cuál será el precio de la energía dentro de cuatro o cinco meses.
Pero sí podemos construir escenarios, partiendo de los precios actuales, de lo sucedido el invierno pasado, de las cotizaciones de los mercados a plazo y de los riesgos que acabamos de analizar.
De hecho, entre septiembre de 2025 y enero de 2026, MIBGAS aumentó aproximadamente un 10 % y OMIE alrededor de un 17 %.
Si repitiéramos únicamente esos porcentajes sobre los elevados niveles actuales, el resultado ya sería significativo.
Pero 2026 presenta además riesgos geopolíticos, de refino y meteorológicos diferentes.
Por ello planteamos tres escenarios orientativos para enero-febrero de 2027.
ESCENARIO 1 — Invierno favorable
Temperaturas relativamente suaves en Europa, ausencia de nuevas perturbaciones geopolíticas relevantes, normalización progresiva de algunos flujos energéticos y un comportamiento razonablemente favorable de la generación renovable.
En este escenario podríamos movernos aproximadamente en:
- Brent: 95-105 $/barril
- Gas natural MIBGAS: 75-85 €/MWh
- Electricidad OMIE: 140-160 €/MWh
- Gasóleo A: 1,75-1,85 €/litro
- Gasóleo de calefacción: 1,35-1,45 €/litro
Incluso este escenario, que podemos considerar relativamente favorable, no significaría regresar a una energía barata.
Sería más bien una estabilización de los elevados niveles actuales.
ESCENARIO 2 — Invierno tensionado
Un invierno normal o frío, incremento importante de la demanda europea, menor producción fotovoltaica, continuidad de los conflictos actuales y mantenimiento de las tensiones en petróleo, gas y productos refinados.
En este escenario nuestra horquilla de referencia sería:
- Brent: 105-120 $/barril
- Gas natural MIBGAS: 90-110 €/MWh
- Electricidad OMIE: 175-210 €/MWh
- Gasóleo A: 1,90-2,05 €/litro
- Gasóleo de calefacción: 1,50-1,65 €/litro
Aquí el impacto empezaría a ser considerable para hogares, empresas y, especialmente, comunidades de propietarios con elevados consumos de calefacción.
Un MIBGAS de 100 €/MWh, por ejemplo, supondría aproximadamente un 23 % más que una referencia actual de 81 €/MWh, únicamente en el coste mayorista de la materia prima.
ESCENARIO 3 — La tormenta perfecta
Y finalmente tenemos el escenario que da nombre a este análisis.
No es nuestra previsión ni afirmamos que vaya a producirse.
Es un escenario de estrés que trata de responder a una pregunta concreta:
¿Qué podría ocurrir si varios de los riesgos que hoy tenemos sobre la mesa se materializaran simultáneamente?
- Un invierno europeo muy frío.
- Perturbación del vórtice polar y episodios prolongados de temperaturas bajas.
- Mayor consumo de gas y electricidad en Europa.
- Reducción estacional de la generación fotovoltaica.
- Elevada retirada de gas de los almacenamientos.
- Persistencia o agravamiento de los conflictos de Oriente Medio y Ucrania.
- Problemas adicionales en rutas internacionales de suministro.
- Mantenimiento de la tensión actual en la capacidad mundial de refino.
En ese escenario, las referencias podrían alcanzar aproximadamente:
- Brent: 125-140 $/barril o incluso superiores
- Gas natural MIBGAS: 110-130 €/MWh, con posibles episodios superiores
- Electricidad OMIE: 210-250 €/MWh de media en determinados periodos, con jornadas puntualmente superiores
- Gasóleo A: 2,05-2,20 €/litro
- Gasóleo de calefacción: 1,65-1,80 €/litro
Son cifras que conviene poner en perspectiva.
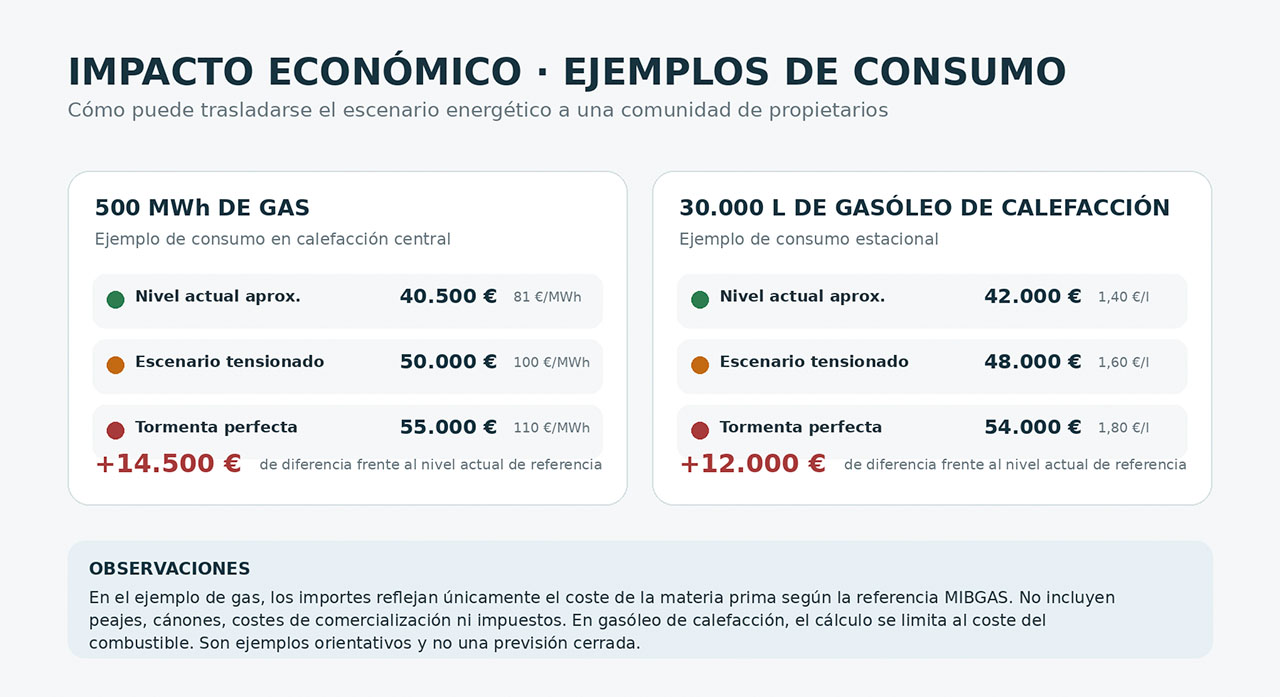
Una comunidad que consumiera 500 MWh de gas durante un determinado periodo pasaría, únicamente en materia prima, de unos 40.500 € con MIBGAS a 81 €/MWh a 55.000 € con MIBGAS a 110 €/MWh.
Son 14.500 € adicionales, antes de peajes, cánones, comercialización e impuestos.
Y una comunidad que consumiera 30.000 litros de gasóleo de calefacción pasaría de unos 42.000 € a 1,40 €/litro a 54.000 € si alcanzase 1,80 €/litro.
Una diferencia de 12.000 € solamente en combustible.
Esta es la verdadera dimensión de la tormenta.
Tres escenarios, una misma conclusión
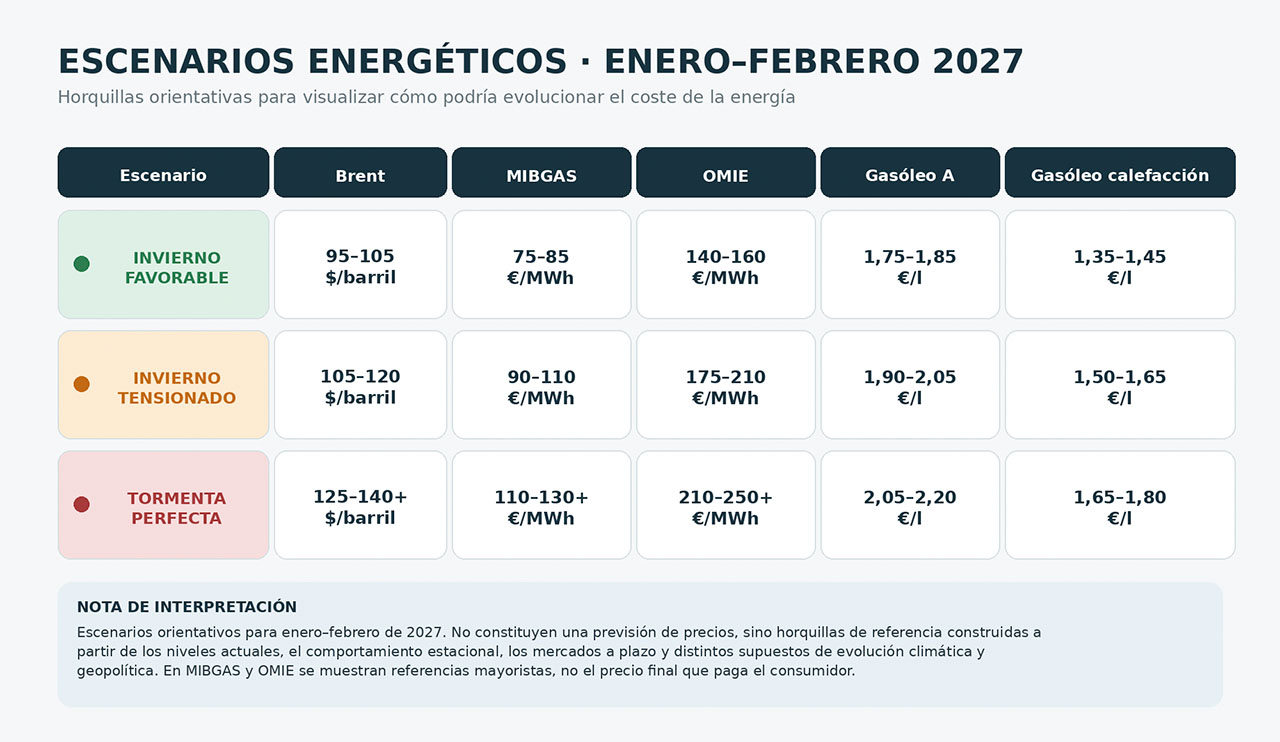
Estas horquillas no constituyen una previsión de precios ni una recomendación de contratación. Son escenarios orientativos elaborados a partir de las referencias actuales de mercado, el comportamiento estacional observado, las cotizaciones a plazo disponibles y distintos supuestos de evolución climática y geopolítica.
Y existe un dato que no debemos perder de vista: el propio mercado ya está descontando un invierno caro. Los futuros eléctricos españoles para enero de 2027 se sitúan actualmente alrededor de 169 €/MWh, mientras el mercado de gas descuenta para el primer trimestre precios cercanos a 78 €/MWh.
Por tanto, el escenario de partida ya no es precisamente barato.
La incógnita es cuánto más puede tensionarse si algo sale mal.
¿Estamos ante una tormenta perfecta?
Ninguno de estos factores permite afirmar que los precios necesariamente vayan a continuar subiendo.
Un invierno suave, una solución diplomática, la normalización de los flujos energéticos, una reducción de la demanda o una recuperación de la producción podrían provocar importantes correcciones.
Pero tampoco parece razonable ignorar la acumulación actual de riesgos.
Cuando producción, transporte, refino, regulación, inventarios, geopolítica, demanda, generación renovable y clima empiezan a coincidir en un mismo periodo, el riesgo deja de depender de un único acontecimiento.
Y esa es precisamente la situación que tenemos delante.
La tormenta perfecta no significa que la tormenta tenga necesariamente que producirse.
Significa que están presentes muchos de los ingredientes necesarios para que pueda hacerlo.
Sunflower Energías
Seguimos diariamente la evolución de los mercados energéticos y de su regulación para anticipar sus posibles efectos sobre los costes de nuestros clientes y ayudarles a tomar decisiones con información, planificación y perspectiva.